PALANGKA RAYA, kantamedia.com– Pelaku usaha di Kalimantan Tengah yang mengalami kesulitan membayar cicilan akibat aktivitas usahanya terdampak kebakaran hutan dan lahan (karhutla) dapat mengajukan restrukturisasi kredit kepada lembaga jasa keuangan.
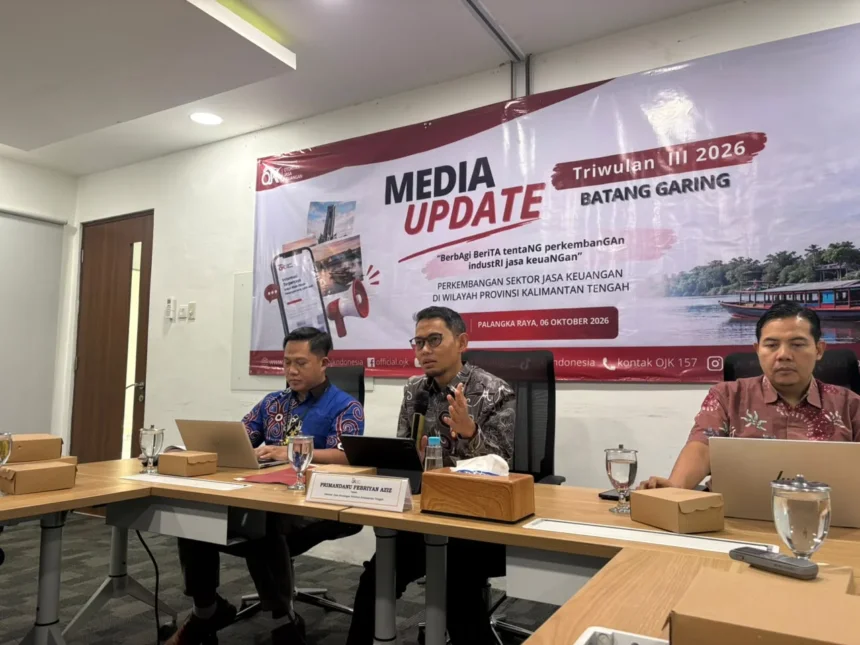
Kepala OJK Kalteng Primandanu Febriyan Aziz mengatakan, kondisi karhutla dapat menjadi salah satu faktor yang dipertimbangkan lembaga jasa keuangan ketika menilai kemampuan debitur. Namun, restrukturisasi tidak diberikan secara otomatis karena keputusan tetap bergantung pada kondisi masing-masing debitur.
“Dengan kebijakan ini, nanti kembali ke perjanjian kreditnya antara lembaga jasa keuangan dengan debiturnya,” kata Primandanu, Selasa (6/10/2026).
Menurutnya, kondisi yang masuk kategori force majeure, termasuk bencana alam maupun kejadian yang berdampak terhadap kemampuan debitur, dapat menjadi dasar bagi lembaga jasa keuangan untuk mempertimbangkan skema restrukturisasi.
“Dan biasanya dalam konteks force majeure, seperti misalnya bencana alam, termasuk karhutla dan lainnya, mereka punya yang namanya skema restrukturisasi,” ujarnya.
Data OJK Kalteng menunjukkan kredit berdasarkan jenis penggunaan di daerah tersebut masih banyak terserap oleh rumah tangga dengan nilai Rp21,90 triliun atau 39,44 persen. Sementara kredit pada sektor Pertanian, Kehutanan dan Perikanan mencapai Rp16,62 triliun atau 29,93 persen.
Selain itu, kredit sektor Industri Pengolahan tercatat Rp1,21 triliun atau 2,18 persen, Aktivitas Jasa Lainnya Rp1,01 triliun atau 1,82 persen, serta Konstruksi Rp910 miliar atau 1,63 persen.
Besarnya porsi kredit pada sektor Pertanian, Kehutanan dan Perikanan menjadi salah satu perhatian ketika aktivitas usaha masyarakat terdampak karhutla. Gangguan terhadap kegiatan produksi maupun pendapatan dapat berpengaruh terhadap kemampuan sebagian debitur memenuhi kewajiban kredit.
Primandanu menjelaskan, lembaga jasa keuangan akan terlebih dahulu melakukan asesmen. Apabila debitur sebelumnya mampu membayar cicilan secara normal kemudian mengalami kendala akibat kondisi tertentu yang berada di luar kemampuan usahanya, hal tersebut dapat menjadi pertimbangan dalam pemberian restrukturisasi.
“Restrukturisasi itu maksudnya diberikan kelonggaran. Bisa dalam konteks diperpanjang jatuh temponya, atau bisa dari sisi pelonggaran secara nominal cicilan-cicilannya,” jelasnya.
Namun, ia menegaskan kebijakan tersebut tidak berlaku secara seragam kepada seluruh debitur yang terdampak karhutla. Penilaian dilakukan berdasarkan kondisi dan kemampuan masing-masing debitur.
“Untuk cicilan ini kembali ke lembaga jasa keuangannya, bagaimana mereka bisa melakukan penilaian terhadap kondisi debitur. Karena pasti ini kondisinya case by case, ya. Maksudnya, tidak bisa diterapkan untuk satu debitur untuk semuanya,” tegas Primandanu.
Menurutnya, asesmen menjadi penting agar bentuk keringanan yang diberikan sesuai dengan kondisi debitur, khususnya bagi pelaku usaha yang sebelumnya memiliki kemampuan membayar tetapi kemudian mengalami penurunan pendapatan akibat aktivitas usahanya terganggu.
Primandanu juga mengingatkan agar penanganan kewajiban kredit mempertimbangkan keberlangsungan usaha debitur. Menurutnya, tekanan pembayaran ketika usaha sedang mengalami gangguan dapat semakin memperburuk kondisi usaha.
“Takutnya, dengan pemaksaan angsuran seperti itu, akhirnya usaha mereka tidak begitu baik. Akhirnya bahkan tidak berusaha lagi dan inflasi mungkin akan semakin naik,” pungkasnya.
Bagi debitur yang mengalami kesulitan pembayaran akibat dampak karhutla, Primandanu menyarankan agar segera berkomunikasi dengan lembaga jasa keuangan masing-masing. Selanjutnya, lembaga tersebut akan melakukan penilaian untuk menentukan bentuk dan kelayakan restrukturisasi sesuai kondisi debitur dan ketentuan yang berlaku. (daw)